O Ueno Bank entrou em processo de resolução no Paraguai após o Banco Central identificar insuficiência de capital. Para brasileiros com conta na instituição, a notícia exige atenção ao acesso ao dinheiro, às regras de proteção dos depósitos e ao calendário de devolução. Na tarde de 3 de novembro, foi anunciado um primeiro pagamento de até G. 10 milhões por depositante, com procedimentos ainda a detalhar.
O que aconteceu com o Ueno Bank
O Banco Central do Paraguai (BCP) comunicou em 3 de novembro de 2026 o início do procedimento de resolução do Ueno Bank. A decisão foi tomada no dia 2, depois de ajustes contábeis mostrarem que o índice de solvência estava abaixo de metade do mínimo exigido. Solvência é a capacidade de sustentar os riscos assumidos com capital suficiente.
Segundo o comunicado oficial do BCP, interventores verificarão o patrimônio e preservarão os ativos. O regulador apresenta o episódio como um caso específico da instituição, não como uma condição generalizada dos bancos paraguaios.
Na explicação apresentada à imprensa, o BCP relatou que a supervisão identificou empréstimos a empresas vinculadas ao grupo controlador e pediu adequações em junho. Também apontou necessidade de provisões adicionais e fragilidades na documentação de operações. São informações atribuídas ao regulador; responsabilidades individuais dependem das apurações competentes.
Dias antes, em 29 de outubro, o banco havia anunciado um plano de capitalização de US$ 100 milhões, conforme comunicado reproduzido pelo Última Hora. Parte dependia de aportes e aprovações futuras. O anúncio daquele plano não comprova sua execução e deve ser lido à luz da decisão posterior do BCP.
O que significa entrar em resolução
Resolução bancária é um procedimento legal para lidar com uma instituição em dificuldade. Pode envolver transferência de depósitos e ativos para outras entidades e pagamento da garantia. Não significa que todos os clientes já perderam seu dinheiro nem que todos os saldos serão recuperados integralmente.
A Lei paraguaia nº 2.334/2003 prevê a suspensão das operações passivas, como a captação de depósitos, e restringe outras operações às autorizadas pelo BCP.
Aplicativo, cartões e demais serviços do Ueno estão suspensos. Liana Caballero, integrante do diretório do BCP, confirmou a interrupção na entrevista coletiva de 3 de novembro, segundo a cobertura do ABC Color. A orientação foi aguardar as instruções oficiais de restituição. A Associated Press também registrou relatos de clientes sem acesso às contas.
Para o correntista, há duas questões distintas: quanto do saldo está protegido e quando esse dinheiro estará disponível. Ter cobertura não equivale a poder sacar imediatamente.
Primeiro pagamento: até G. 10 milhões
Na tarde de 3 de novembro, o BCP anunciou um primeiro pagamento de até G. 10.000.000 por depositante, com recursos do Fundo de Garantia de Depósitos (FGD). O comunicado foi reproduzido pelo ABC Color às 15h41 e conferido na apuração desta matéria.
O texto informa que os pagamentos ocorrerão em breve e que os próximos passos e o calendário serão comunicados oficialmente. Também prevê o desconto de dívidas existentes com o banco antes do pagamento da garantia.
G. 10 milhões é o limite dessa primeira etapa, não o teto total da garantia. Um saldo menor não dá direito a receber automaticamente o valor máximo. Para o restante coberto pelo fundo, será necessário acompanhar o cronograma.
Até o fechamento, as fontes consultadas não apresentavam uma data individual de recebimento nem instruções completas para solicitar esse primeiro pagamento.
Quanto está protegido e como entram as dívidas
O limite divulgado pelo BCP é de G. 228.300.000 por pessoa física ou jurídica, em cada instituição financeira, equivalente a 75 salários mínimos na referência atual. Contas diferentes no mesmo banco não multiplicam a proteção.
As perguntas frequentes do FGD esclarecem que os depósitos do titular são somados e as dívidas com a mesma instituição são compensadas. A cobertura incide sobre o saldo líquido elegível, respeitando o limite e as exclusões legais.
| Exemplo simplificado | Depósitos | Dívidas no mesmo banco | Saldo líquido | Dentro do teto geral do FGD |
|---|---|---|---|---|
| Cliente A | G. 8 milhões | Zero | G. 8 milhões | G. 8 milhões |
| Cliente B | G. 50 milhões | G. 10 milhões | G. 40 milhões | G. 40 milhões |
| Cliente C | G. 300 milhões | Zero | G. 300 milhões | G. 228,3 milhões |
Os exemplos são cálculos editoriais ilustrativos, não liquidações de contas reais nem valores do primeiro pagamento. No terceiro caso, G. 71,7 milhões ficam fora do teto geral. O BCP informou que buscará proteger os saldos excedentes, mas isso não constitui promessa de recuperação integral.
Brasileiros também têm direito à garantia?
O BCP informa que o FGD abrange depósitos de pessoas físicas e jurídicas residentes e não residentes, em modalidades à vista ou a prazo e em diferentes moedas. Assim, ser brasileiro não é, por si só, motivo de exclusão.
O direito depende da titularidade, do produto e das condições legais. A mesma página oficial lista exclusões, como depósitos de determinados administradores e pessoas vinculadas à instituição, além de operações fraudulentas ou ilegais. Não se deve estender automaticamente a garantia bancária a todo produto vendido sob uma marca do mesmo grupo.
Quem tem conta conjunta, empresa com saldo elevado ou aplicação cuja natureza não está clara deve pedir a identificação do produto e a memória de cálculo ao canal oficialmente indicado. O enquadramento do caso concreto precisa ser confirmado com a documentação.
Quando o dinheiro poderá ser devolvido
O artigo 1º, alínea h, da Lei nº 2.334/2003 estabelece prazo de até 15 dias corridos para honrar a garantia a partir da aprovação da resolução. Permite extensão por mais 15 dias mediante decisão fundamentada do BCP.
Esse prazo legal não é um agendamento individual de saque. A restituição pode seguir mecanismos distintos, e o anúncio do adiantamento ainda depende das instruções operacionais. Não há base, nas fontes consultadas, para prometer a cada cliente uma data específica ou a devolução imediata de todo o saldo.
O que fazer agora se você tem conta no banco
Para brasileiros que usam a conta para morar, trabalhar ou manter uma empresa no Paraguai, a prioridade prática é organizar os compromissos dos próximos dias:
- Reúna os registros disponíveis: extratos, comprovantes de transferências, contratos de aplicações, documentos do titular e demonstrativos de empréstimos e cartões. Se o aplicativo estiver indisponível, preserve os arquivos que já possui.
- Liste entradas e vencimentos: salário, recebimentos de clientes, aluguel, escola e fornecedores. Confira individualmente o que foi creditado ou pago; evite repetir uma transferência sem verificar o comprovante.
- Acompanhe o BCP: consulte o site oficial e as instruções específicas do processo antes de comparecer a uma agência ou preencher um cadastro de ressarcimento.
- Proteja suas credenciais: não entregue senha, código de autenticação ou acesso remoto a alguém que prometa antecipar a devolução. Não pague uma suposta taxa de desbloqueio enviada por mensagem.
- Confira também as dívidas: a resolução não é um perdão automático de empréstimos ou cartões. Peça orientação oficial sobre compensações e canais de pagamento; guarde os protocolos.
São orientações de organização do Bora Paraguai, não uma lista oficial de documentos exigidos para o ressarcimento. Para quem está preparando a mudança, o planejamento do custo de vida deve considerar dinheiro acessível para despesas próximas. Para negócios, inclua a continuidade de pagamentos no planejamento da empresa no Paraguai.
Perguntas frequentes
O Ueno Bank faliu?
O ato confirmado é a abertura de um procedimento de resolução pelo BCP. Ele não deve ser confundido com uma sentença judicial de falência ou com a conclusão de todo o processo.
Quem mora no Brasil fica fora da garantia?
Não apenas por morar no Brasil. O FGD contempla residentes e não residentes, observadas a titularidade, a elegibilidade do depósito e as exclusões legais.
O primeiro pagamento de G. 10 milhões é adicional à garantia?
Não. É uma primeira etapa de pagamento com recursos do FGD, não um bônus somado ao teto geral.
O dinheiro acima do limite está definitivamente perdido?
Não é possível concluir isso. A recuperação do excedente depende do procedimento; a existência da garantia limitada também não assegura restituição integral acima do teto.
Fontes e data de referência
Apuração em 03/11/2026, às 16h25 (horário de Brasília). Situação em desenvolvimento; comunicados posteriores podem alterar procedimentos e prazos operacionais.
- BCP — Abertura do procedimento de resolução, 03/11/2026, e explicação oficial à imprensa.
- BCP — Cobertura dos depósitos e perguntas frequentes do FGD, consultadas em 03/11/2026.
- Biblioteca do Congresso Nacional — Lei nº 2.334/2003, especialmente artigos 1º, 14 e 18.
- ABC Color — Suspensão de aplicativo, cartões e serviços, às 08h48, e primeiro pagamento de até G. 10 milhões, às 15h41, ambos de 03/11/2026; o segundo inclui a reprodução do comunicado do BCP.
- Associated Press — Resolução do Ueno e efeitos para clientes, 03/11/2026.
- Última Hora — Plano de capitalização anunciado pelo banco, 29/10/2026; informação anterior à resolução.
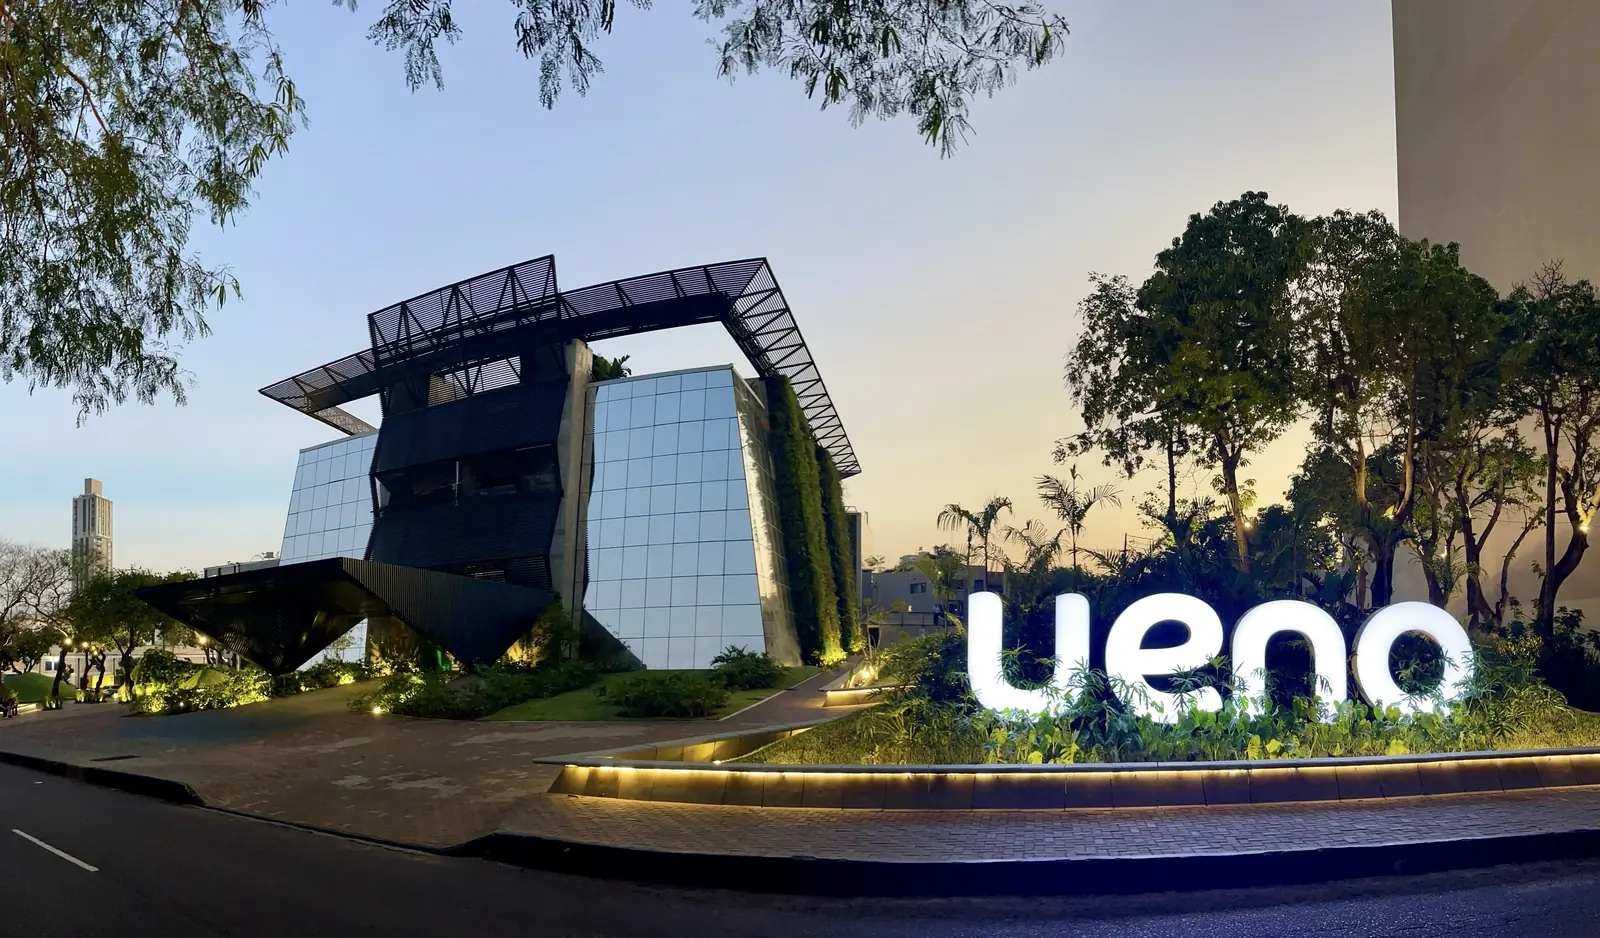
Capa: fotografia de arquivo da fachada do Ueno Bank, obtida no arquivo original publicado pelo Última Hora em 08/05/2026, sem fotógrafo identificado na fonte. A foto não retrata a intervenção de novembro de 2026. A publicação de origem foi utilizada somente para a imagem, não para avaliar a situação atual do banco.
O Bora Paraguai mantém separação entre conteúdo editorial, publicidade e parcerias. Qualquer relação comercial será identificada com clareza.